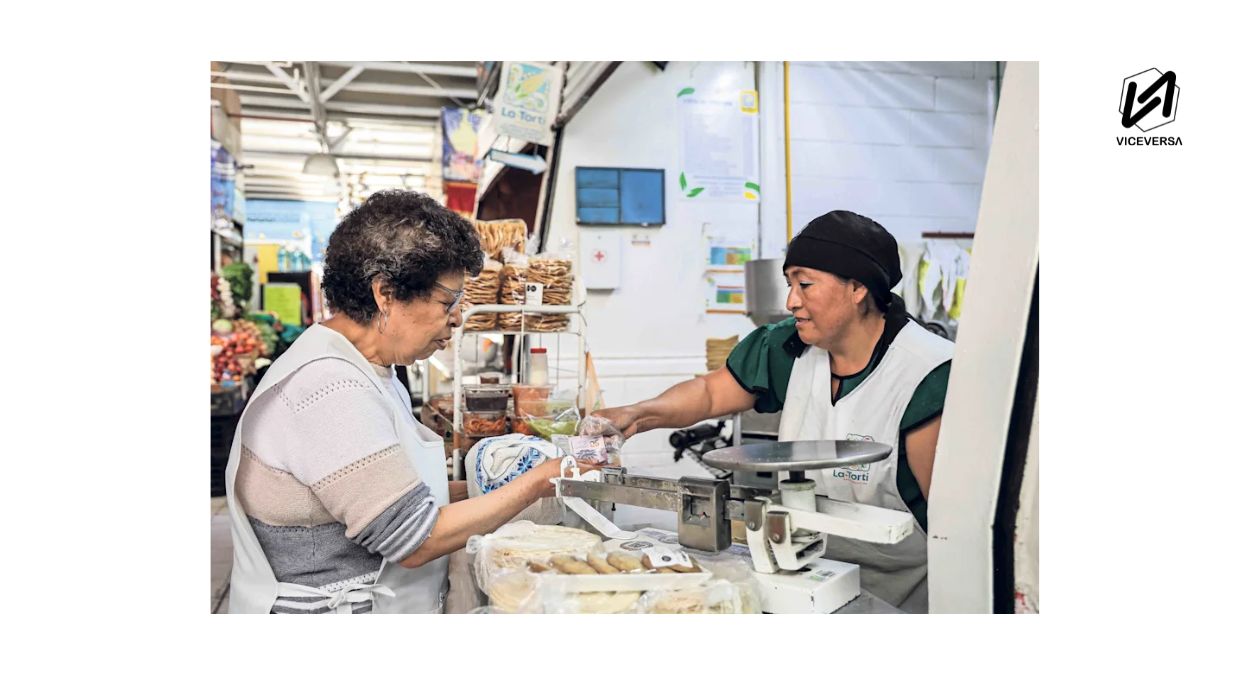
La Ley de Economía Digital ha encendido el debate sobre la disminución del efectivo. Por una parte, las personas señalan que no existe aún la infraestructura en todo el país para cumplir con este proceso; en segundo lugar, señalan nuevas modalidades de inseguridad con base en el robo de dispositivos o un tipo de secuestro exprés; y, en tercer lugar, el impedimento de personas para tener sus dispositivos móviles en regla o, incluso, la falta de entendimiento digital y financiero, ya sea por edad o por falta de educación.
Personas Adultas mayores más vulnerables ante Economía Digital y disminuir efectivo
En Redes Sociales y a pié de calle, las personas han mostrado su inconformidad y sus “me enoja”, por considerar esta medida como un tipo de violencia económica hacia personas sin posibilidades de manejar ese tipo de economía, por ejemplo, las personas adultas mayores que viven solas y que incluso no cuentan con un celular.
¿Economía Digital ayudaría a combatir inseguridad o crearía nuevos tipos de delitos después de disminuir efectivo?
En su anunció durante la Conferencia Matutina del día 16 de octubre, la presidenta Claudia Sheinbaum explicó la Ley de Economía Digital con el fin de disminuir el flujo de efectivo como una medida, según la visión de los banqueros, para combatir también la inseguridad; sin embargo, varias personas señalan su preocupación porque debido al uso del teléfono móvil para realizar pagos, esto podría conllevar a mayores robos de celulares o incluso en aumentar el secuestro exprés, así como la “especialización” de la delincuencia organizada en el uso de las nuevas tecnologías para nuevos tipos de delitos.
Depósitos de 130 mil pesos, lejos del pueblo: Pueblo
Otro de los beneficios que la Presidenta de México señaló como “un logro” para las personas es la posibilidad de recibir depósitos en sus cuentas de hasta 130 mil pesos, pero usuarios de Meta coincidieron en que esas cantidades sólo las pueden manejar diputados, senadores y grandes empresarios, no el pueblo en general.
Inconformidad de Ley de Economía Digital por presión de banqueros
También las personas critican la implementación de esta Ley por presión de los Bancos extranjeros en México. Varias personas señalan que la decisión debería de estar en los mexicanos y no en manos de personas como Larry Fink, Director ejecutivo de BlackRock, quien en recientes fechas realizó una visita a Palacio Nacional sin haberse aclarado el motivo de la reunión.
Señalan infraestructura deficiente en zonas rurales o en pueblos originarios de América
La mayoría de las personas señalan que la infraestructura no es la óptima para cobertura digital, empezando por la señal de la telefonía móvil. La falta de internet en todo el país o la deficiencia de algunas zonas nombradas como “internet para todos”, son señaladas como uno de los mayores impedimentos para la mayoría de la población.
Datos de conectividad en México 2026 ante Ley de Economía Digital y la intención de disminuir efectivo
La cobertura y el uso de internet en México alcanzaron un 86.1% de la población de 6 años o más, lo que equivale a 104.9 millones de usuarios, según los datos de la Encuesta Nacional sobre Disponibilidad y uso de Tecnologías de La Información en los Hogares (ENDUTIH 2025 del INEGI), publicada en junio del 2026.
Otros datos de conectividad en México
- Hogares con internet: 31.1 millones de viviendas, lo que representa el 78.3% del total en el país (un crecimiento importante frente al 39.1% registrado en 2015).
- Usuarios de telefonía celular: 103.2 millones de personas (84.6% de la población), de los cuales el 97.0% utiliza teléfonos inteligentes (smartphones).
- Hogares con computadora: 17.7 millones (44.7%).
Brecha entre zonas urbanas y rurales:
- Áreas urbanas: La penetración de internet en zonas urbanas es del 88.9%.
- Áreas rurales: La penetración en localidades rurales subió al 75.2%, mostrando el mayor crecimiento de los últimos años.
Estados con mayor y menor uso de internet
- Mayor conectividad: Nuevo León encabeza el uso de internet con un 93.9%, seguido por la Ciudad de México.
- Menor conectividad: Chiapas registra los niveles más bajos de acceso en los diferentes rubros tecnológicos del país
A pesar de estas cifras de mayor crecimiento en el uso de internet y smartphone, la realidad del uso financiero o comercial aún es muy pobre frente al uso del efectivo, sobre todo en zonas rurales frente a zonas urbanas.
Uso financiero de la conectividad en México aún rezagado en zonas urbanas y rurales
La brecha digital se va cerrando entre la población de los centros urbanos (88.9%) y rurales (75.2%). El principal uso generalizado del internet en todo México —sin importar la zona— sigue siendo la comunicación (93.0%) (vía WhatsApp o mensajería), el acceso a redes sociales y el entretenimiento.
Además, el acceso a plataformas de Streaming, donde las transacciones podrían detonar el uso de la economía digital, aún se ve muy disminuido: en zonas urbanas apenas y llega al 35.7%, mientras que en zonas rurales llega al 9.5% de usuarios. Si lo vemos desde el comercio digital, en zonas urbanas se llega apenas al 39.2%, mientras que en las zonas rurales es: 19.1%, 20 por ciento menos.
Finalmente, datos sobre la Brecha de Confianza evidencian que a pesar de la masificación del smartphone, más del 50% de los adultos en México aún no utilizan servicios financieros digitales debido a la falta de confianza, temor al fraude o desconocimiento tecnológico.
Esto provoca que las transferencias o consultas digitales queden muy concentradas en la población económicamente activa de entornos urbanos, mientras que el efectivo sigue dominando el sector rural.
También te puede interesar: ¿Qué es el Ethereum y para qué sirve?
Falta de Educación Financiera factor contra Economía Digital
A pesar de que la economía digital en México “avanza con rapidez” gracias a una Estrategia Nacional y un plan gubernamental, la educación financiera no crece al mismo ritmo, lo que genera una brecha crítica entre el acceso a la tecnología y la capacidad para usarla con seguridad.
El plan impulsado por el Gobierno de México busca que el 50% de los pagos sean digitales para 2027 y el crecimiento a cerca de 73.5 millones de usuarios de pagos electrónicos.
Aunque está en marcha la Estrategia Nacional de Educación Financiera (ENEF 2025–2030), no se ha visto que el marco rector actual articule esfuerzos entre gobierno, banca (como la Asociación de Bancos de México) e instituciones como Banxico Educa y Condusef. Incluso poco se ha visto sobre un enfoque de resiliencia, seguridad y el cierre de brechas de género y digitales. Aquí es donde cabe una pregunta: ¿Quién está realmente listo para la Economía Digital del 2026 al 2030?
© Viceversa.News